跨境分账合规吗?会不会被认定为二清?
2026-10-19
跨境分账合规吗?会不会被认定为二清?
直接给结论:跨境分账本身并不违规,但"会不会被认定为二清",不取决于"跨境"这个场景,而取决于资金由谁清算、走不走监管账户、四流是否合一。 跨境场景只是比国内多了一层外汇监管,二清的红线逻辑和国内分账完全一致。下面分三部分讲透。
央行和外汇局对跨境支付的认定标准,与国内支付清算一脉相承——支付清算业务必须由持牌机构开展,无《支付业务许可证》的机构不得从事资金清算。 在跨境分账中,违规风险集中在三种情形:
1. 资金池违规——最典型的二清
平台把境外买家支付的资金先归集到自己的境外账户或境内对公账户,再手动拆分结算给国内供应商、物流、达人。这和国内的"平台先收钱再分账"没有本质区别,只是跨境环节更隐蔽。
真实案例: 浙江贸促会披露,2025年跨境贸易领域因分账不合规导致的资金风险案件同比增长38%,其中"二清"问题占比超60%。某出口电商平台因此被外汇管理局处罚,冻结涉案资金超800万元,且3年内限制开展跨境支付业务。
2. 持牌资质缺失——跨境有"双重牌照"要求
超70%涉案平台未与持牌支付机构合作,而是通过"地下钱庄"或个人账户完成跨境分账——这不仅是二清,还可能触犯洗钱罪、非法经营罪、逃汇罪。
3. 凭证链断裂——跨境版的"四流合一"要求更严
国内分账要求资金流、订单流、合同流、发票流四流匹配;跨境分账在此基础上还要追加:
真实案例: 某家具出口企业因分账凭证不全,导致1200万元结汇资金被暂缓处理,直接影响海外订单交付。
对照这五条检查你现在的模式,全部满足才是完全合规:
核心判断口诀: 管规则不管钱 = 合规;既管钱又算账 = 二清。
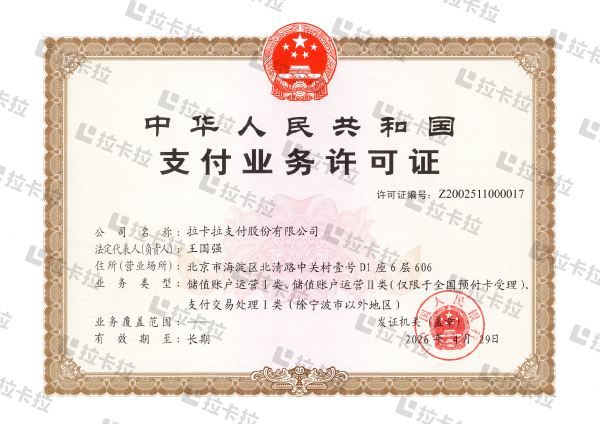
根据公开披露信息,拉卡拉的资质链条如下——这决定了它在跨境分账上是可以走合规路径的:
1. 境内支付牌照(央行端)
2. 跨境外汇资质(外汇局端)
3. 境外收单网络
4. 资金存管合规(备付金端)
5. 业务体量(来自拉卡拉2026年半年报公开数据)
一句话:拉卡拉的境内外双边牌照 + 备付金存管机制 + 多币种清结算能力,是能支撑合规跨境分账的。 资金全程走持牌机构监管账户、不落地平台、由持牌机构完成清算、四流凭证闭环,从架构上符合合规要求。
① "接了拉卡拉"≠ 自动合规,关键看你怎么接
拉卡拉提供的是合规通道,但如果你在接入后:
持牌通道只是必要条件,不是充分条件,业务侧的资金路径和凭证留痕同样重要。
② 跨境分账层级和比例有监管约束
③ 不要碰"跨境代收代付"模式
有些服务商号称"帮你代收境外货款、你给个名单他们帮你分账结汇",但如果你的平台没有真实贸易背景、只是帮忙"过账"——即使走的是持牌通道,也可能被认定为非法从事支付结算业务。分账必须基于你平台自己的真实交易订单。
跨境分账在持牌机构合规架构下是合法的,不会被认定为二清;但如果资金经过平台自有账户归集、平台无牌自行清算、凭证链不完整——哪怕接的是拉卡拉,也照样踩二清和外汇违规两条红线。 合规跨境分账的检验标准只有五个词:双牌照(境内央行+境外外汇)、资金隔离(不落地平台)、持牌清算(平台不碰钱)、四流合一(订单/物流/支付/发票+结汇凭证)、外汇合规(通过持牌机构结汇)。拉卡拉的资质链(央行长期有效牌照+外汇局跨境外汇资质+香港MSO+美国MSB+六大国际卡组织资质+备付金央行存管)是能满足这五条要求的,但"能不能合规"最终还是取决于你自己的业务架构和资金路径,不是接了通道就自动合规。
一、先搞清楚:跨境场景下"二清"的三条红线,和国内是一套逻辑
法律后果(与国内二清一致,且多一层外汇处罚)
二、合规跨境分账,必须同时满足的"五条铁律"
维度
合规要求
违规信号
持牌资质
支付机构同时持有央行支付牌照+外汇局跨境外汇支付资质
服务商只有技术资质、没有支付牌照,或者只有国内牌照、没有跨境外汇资质
资金路径
资金直接进入持牌机构的央行备付金账户(或跨境外汇专用账户),不落地平台账户、不经过平台自有账户中转
买家钱先进平台对公户/境外户,再由平台手动或系统拆分给供应商
清算主体
由持牌支付机构按预设规则自动完成分账和清算,平台只设置分账规则,不碰资金、不支配资金划转
平台在系统里手动点"转账""代付"给供应商,或者让财务人工打款
四流凭证
每笔分账对应真实订单、物流、报关、发票,全链路留痕可追溯,保存至少5年
分账只凭平台内部记账单转账,无法提供对应订单和报关凭证
外汇合规
通过持牌机构合规结汇,主体、金额符合外汇局名录要求,结汇水单完整
用个人卡收汇、通过地下钱庄换汇、拆分结汇规避5万美元限额
三、拉卡拉能不能做合规的跨境分账?资质能不能撑住?
四、实操中三个最容易踩的坑
一句话总结
联系我们
 在线客服